THỨ SÁU 25/7/2025 11:18
Hỏi:
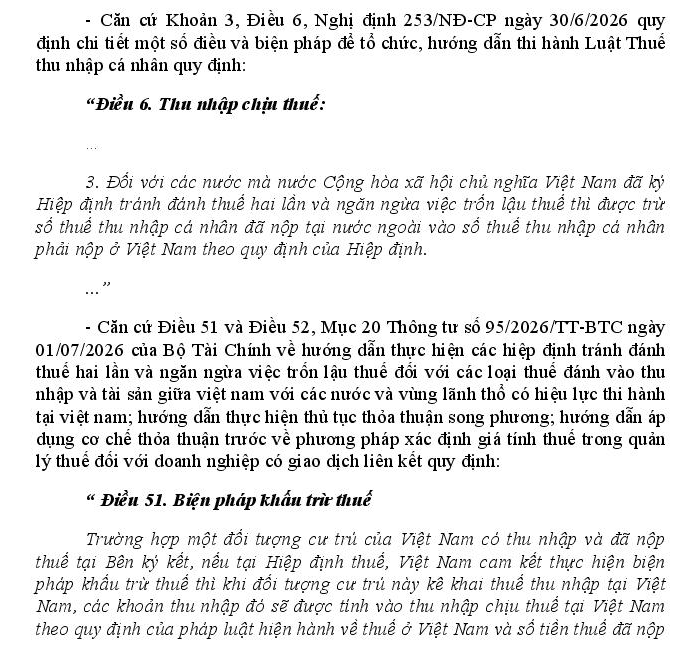
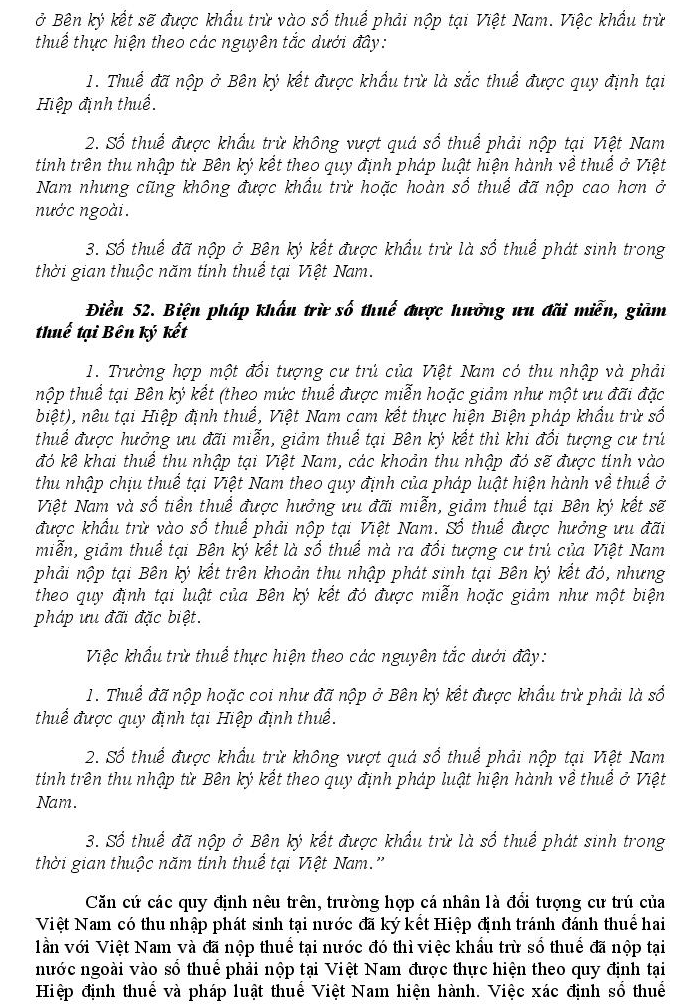
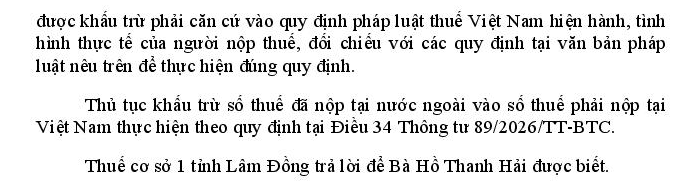
Tôi là kế toán đang hỗ trợ người nộp thuế là cá nhân cư trú tại Việt Nam năm 2026, có thu nhập từ nước X (nước có hiệp định tránh đánh thuế hai lần với Việt Nam, Việt Nam áp dụng biện pháp khấu trừ). Trong năm, người này có ba khoản: (1) lương tại Việt Nam, thu nhập tính thuế 400 triệu đồng, thuế Việt Nam 38 triệu đồng; (2) cổ tức từ nước X 200 triệu đồng, thuế Việt Nam 10 triệu đồng, thuế nước X đã nộp 20 triệu đồng; (3) cho thuê nhà tại nước X, doanh thu 1.000 triệu đồng, thuế Việt Nam 25 triệu đồng, thuế nước X đã nộp 15 triệu đồng. Thuế nước X đã nộp thực tế, có đầy đủ hồ sơ, thuộc năm tính thuế 2026. Theo Điều 51 khoản 2 Thông tư số 95/2026/TT-BTC, số thuế được khấu trừ không vượt quá số thuế phải nộp tại Việt Nam tính trên thu nhập từ nước ngoài. Xin hỏi mức trần này xác định riêng cho từng khoản thu nhập (khoản 2 được trừ 10, khoản 3 được trừ 15, số phải nộp tại Việt Nam là 48 triệu đồng) hay gộp chung cho toàn bộ thu nhập từ nước X (được trừ 35, số phải nộp là 38 triệu đồng)? Phần thuế nước ngoài nộp vượt trần của một khoản có được bù sang khoản khác không? Bản thân tôi chưa am hiểu sâu về luật nên chưa tìm thấy căn cứ quy định cụ thể về mức trần này. Kính mong Quý Bộ Tài chính hướng dẫn trường hợp nêu trên. Trân trọng cảm ơn.
03/11/2026
Trả lời:


Gửi phản hồi: