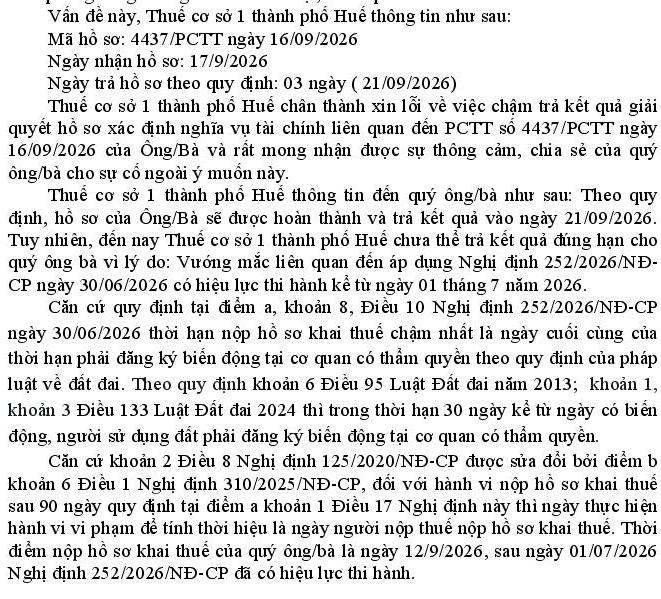
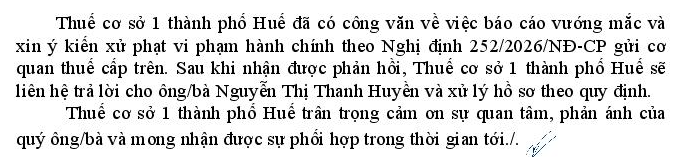
Ngày 21/5/2024, mẹ tôi ký hợp đồng công chứng nhận chuyển nhượng căn hộ B.1203 tại Dự án tổ hợp Thương mại, shophouse, chung cư thương mại thuộc Khu đô thị mới An Vân Dương, thành phố Huế. Giá chuyển nhượng ghi trên hợp đồng là 1.300.000.000 đồng. Bên chuyển nhượng là cá nhân. Trong hợp đồng có thỏa thuận bên mua (mẹ tôi) là người có trách nhiệm kê khai và nộp thay thuế thu nhập cá nhân cho bên bán. Giai đoạn từ 21/05/2024 - 11/09/2026: Do hoàn cảnh sức khỏe tuổi cao, mẹ tôi phải chăm mẹ chồng già yếu tại Thanh Hóa và biến động tài chính cá nhân, mẹ tôi chưa thực hiện thủ tục đăng ký quyền sở hữu, quyền sử dụng bất động sản và chưa nộp hồ sơ khai thuế TNCN đối với giao dịch này. Giao dịch nêu trên hoàn toàn mang tính chất dân sự thông thường, không bị cơ quan thuế hay bất kỳ cơ quan có thẩm quyền nào phát hiện thông báo thanh tra, kiểm tra hoặc lập biên bản vi phạm về việc không nộp hồ sơ khai thuế. Ngày 12/9/2026, mẹ tôi chủ động mang Hợp đồng gốc đến nộp tại Văn phòng đăng ký đất đai chi nhánh thành phố Huế (Bộ phận tiếp nhận tại phường Thuận Hóa) để làm thủ tục đăng ký quyền sở hữu, quyền sử dụng bất động sản và hoàn thành nghĩa vụ thuế.
- Theo quy định giai đoạn trước ngày 01/7/2026: Điểm d khoản 5 Điều 21 Thông tư 92/2015/TT-BTC (được dẫn chiếu áp dụng xuyên suốt bởi khoản 3 Điều 88 Thông tư 80/2021/TT-BTC) quy định rõ: Trường hợp hợp đồng chuyển nhượng có thỏa thuận bên mua nộp thuế thay thì thời hạn nộp hồ sơ khai thuế chậm nhất là thời điểm làm thủ tục đăng ký quyền sở hữu, quyền sử dụng bất động sản.
- Theo quy định mới từ ngày 01/7/2026: Khoản 8 Điều 10 Nghị định 252/2026/NĐ-CP mới bắt đầu sửa đổi quy định: Thời hạn nộp hồ sơ khai thuế đối với trường hợp bên mua nộp thay là ngày cuối cùng của thời hạn phải đăng ký biến động.
Chính Công văn số 5061/CT-CS ngày 22/7/2026 của Cục Thuế khi giới thiệu Nghị định số 252/2026/NĐ-CP cũng xác nhận trước đây trường hợp bên nhận chuyển nhượng khai, nộp thuế thay thì thời hạn khai thuế là thời điểm thực hiện thủ tục đăng ký quyền sở hữu, quyền sử dụng bất động sản; từ ngày 01/7/2026 quy định đã được sửa thành ngày cuối cùng của thời hạn phải đăng ký biến động.
- Về Điều khoản chuyển tiếp tại các văn bản mới: Điều 53 Luật Quản lý thuế số 108/2025/QH15, Điều 75 Nghị định số 252/2026/NĐ-CP và Điều 100 Thông tư 89/2026/TT-BTC hoàn toàn không có bất kỳ quy định chuyển tiếp nào cho phép áp dụng ngược quy định mới hay hướng dẫn truy thu, xử phạt đối với các hợp đồng giao dịch bất động sản đã xác lập hợp pháp trước ngày 01/7/2026.
- Về nguyên tắc cấm hồi tố: Khoản 2 Điều 55 và Điều 58 Luật Ban hành văn bản quy phạm pháp luật số 64/2025/QH15 quy định văn bản quy phạm pháp luật được áp dụng từ thời điểm bắt đầu có hiệu lực, nghiêm cấm áp dụng hiệu lực trở về trước để quy định trách nhiệm pháp lý mới hoặc trách nhiệm pháp lý nặng hơn.
Căn cứ vào quy định pháp luật nêu trên tôi xin hỏi: Quy định nào để xác định thời hạn nộp hồ sơ khai thuế TNCN đối với giao dịch chuyển nhượng bất động sản được ký (phát sinh) trước ngày 01/07/2026 có thỏa thuận bên mua nộp thay bên bán nhưng thủ tục đăng ký đăng ký biến động được thực hiện sau ngày 01/7/2026. Việc áp dụng khoản 8 Điều 10 Nghị định số 252/2026/NĐ-CP đối với giao dịch được xác lập trước ngày 01/7/2026 có có phù hợp với Điều 55 và Điều 58 Luật Ban hành văn bản quy phạm pháp luật số 64/2025/QH15 hay không? Có làm phát sinh trách nhiệm pháp lý mới hoặc trách nhiệm pháp lý nặng hơn đối với người nộp thuế hay không? Trong trường hợp Cơ quan thuế khẳng định mẹ tôi có vi phạm pháp luật về thuế, kính đề nghị chỉ rõ bằng văn bản: tên hành vi vi phạm, thời điểm bắt đầu vi phạm, cùng căn cứ pháp lý chi tiết (điều, khoản, điểm của từng văn bản quy phạm pháp luật và khung xử phạt áp dụng).
14/10/2026